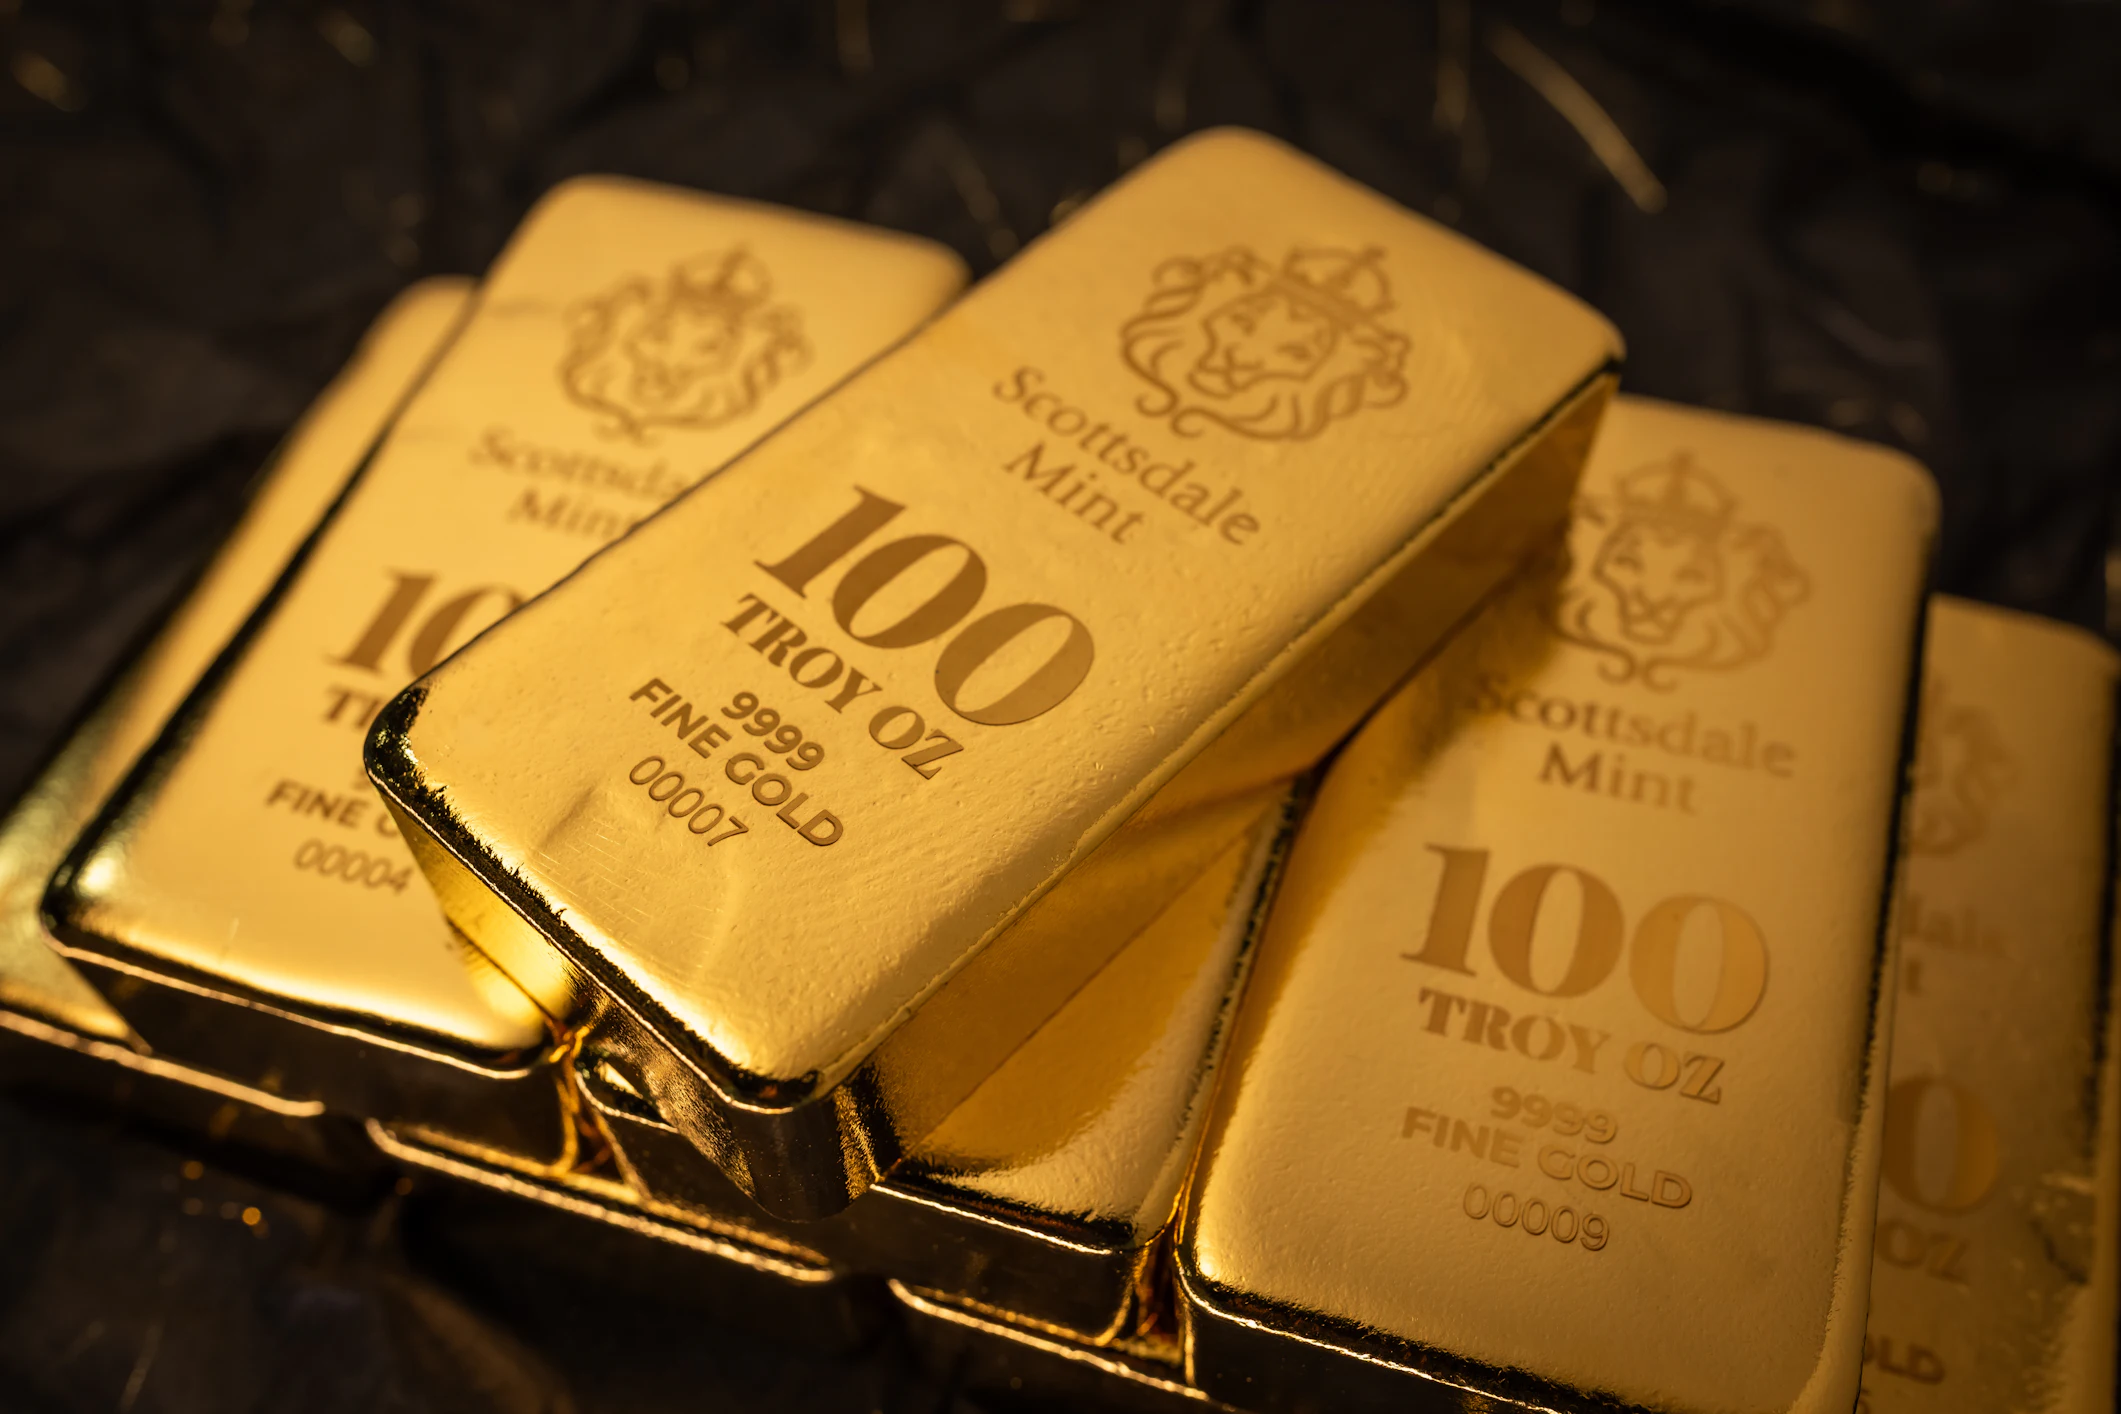
現貨黃金本週四再次刷新歷史新高至2989美元,距離3000美元大關咫尺之遙。與此同時,紐約商品交易所Comex黃金期貨價格已經先一步觸及了3000美元。
當前的Comex黃金庫存已經突破4000萬盎司或1250噸,自去年11月美國大選以來增加了2300多萬盎司,這反映的是前所未有的實物黃金交割需求。
Comex黃金庫存來源:Macromicro
而同期倫敦金的庫存則連續三個月下降。不僅是倫敦,全世界的黃金都在加速運往美國。數據顯示,美國1月進口了價值300億美元的黃金,是疫情時期的兩倍左右。
其中瑞士1月對美國的黃金的出口量創13年來新高192.9噸。由於紐約和倫敦的金條交割規格不同,因此倫敦金需要先運往瑞士的精煉廠重新鑄造後再運往紐約。兩國創記錄的黃金交易使得美國1月對瑞士的貿易逆差暴增至約220億美元,與中國接近。
美國從瑞士的進口總額(藍線)和逆差(紅線)來源:金融時報
實物黃金的“乾坤大挪移”突顯出市場中瀰漫著濃厚的避險情緒。特朗普朝令夕改的關稅政策可能引發的通脹風險甚至經濟衰退;美國科技股重挫或引發美股大幅回調;美聯儲降息預期升溫;地緣衝突遲遲無法落幕;美國債務規模無序膨脹以及每年利息支出就將近1萬億美元的不可持續性;美元濫發導致信用受損加速全球去美元化等,都是黃金上漲的催化劑。
世界黃金協會的數據顯示,2024年全球黃金需求到達4974噸創歷史新高,其中全球央行購金量連續三年突破1000噸且四季度同比增長54%,貢獻了2024年黃金需求增量的70%以上。而在特朗普2.0巨大的不確定性籠罩下,全球央行(尤其是新興市場央行)對黃金的需求有望持續保持高位。
全球央行黃金淨購買量連續三年超過1000噸來源: 世界黃金協會
隨著金價不斷創下新高,除了央行和大型交易商之外,個人投資者也加快了對黃金資產的佈局。全球黃金ETF的持倉量在2月迎來了大爆發增加了約300萬盎司,其中全球最大黃金ETF(GLD)在2月下旬錄得史上最大單週淨流入(約40億美元)。
SPDR Gold Trust黃金ETF資金流向來源:Macromicro
結合黃金的趨勢和當前市場情緒來看,衝擊3000美元似乎只是時間問題。各大金融機構今年較早時候就開始紛紛上調黃金在2025年的價格預測,其中麥格理集團在最新的報告中預測今年三季度金價最高將達到3500美元。若以美國M2貨幣供應量作為參考,金價甚至仍處於歷史較低水平。
黃金價格/美國M2貨幣供應來源:Tradingview
可能導致金價短線調整的因素包括五浪上漲的終結和獲利了結,關稅和地緣風險顯著降溫,又或是發生全球性的恐慌情緒導致“拋售一切”的重演。
XAUUSD日線圖來源:Tradingview
另外值得注意的是,當前的金銀比正處於過去三年來的較高水平附近,且白銀尚未突破去年10月的高點35美元,因此投資者也可以適當關注白銀的交易機會。