但再次指出關稅政策可能刺激通脹和失業率雙雙升高的,從而拖累經濟成長。鑑於中美即將展開貿易談判以及全球關稅大戰前景仍不明朗,美聯儲將繼續保持謹慎觀望。儘管特朗普不斷施壓,但鮑威爾明確表示不會進行預防性降息。
利率市場目前預計今年美聯儲有三次降息空間,首次降息時間點可能推遲至7月(55%的概率)而非此前預計的6月(20%)。
經濟尚可但前景堪憂
鮑威爾所擔心的經濟前景不無道理。儘管說美國第一季度同比下降0.3%是由於進口數據扭曲所導致的,上週的非農數據好於預期,企業財報也表現尚可,但這些都是反映過去的數據。
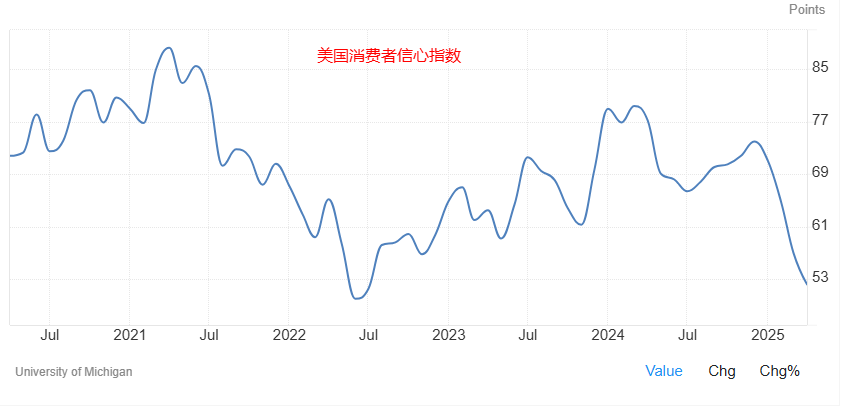
貿易政策的最糟糕的階段或許已經過去,但經濟前景面臨的挑戰可能才剛剛開始。關稅對實體經濟的影響可能會在未來數月逐步體現,因此市場將對未來幾週和數月的經濟數據格外敏感。在此之前,小型企業和消費者信心指數(下圖)等指標已經出現大幅下滑。美國今年陷入衰退概率仍高於50%,更可怕的是出現經濟滯漲的局面。
去美元化”或才剛剛開始
美元指數上週一度跌破98創三年新低,今年累計8%的下跌主要是受到關稅政策和市場預期的影響。而當關稅議題逐漸降溫的情況下,指數在100關口附近企穩,美聯儲的鷹派會議聲明或許能幫助其展開技術性修復。
短期來看,經濟數據以及亞洲國家是否繼續拋售美元是指數反彈所面臨的不確定性。
從中長期來看,美國經濟增長的乏力甚至衰退是美元的利空。更重要的是,關稅大戰的升級還意味著全球各國對美貿易量的減少即美元需求的減少,而一旦美國的貿易逆產下降,其服務和金融賬戶順差也會相應降低,這意味著全球投資者將被迫減少對於美元資產(包括美債和美股)的風險敞口,而美債危機、信用危機、地緣風險等因素可能讓這一進程加速。巴菲特甚至提出警告不會投資一個“正在下地獄”的貨幣。
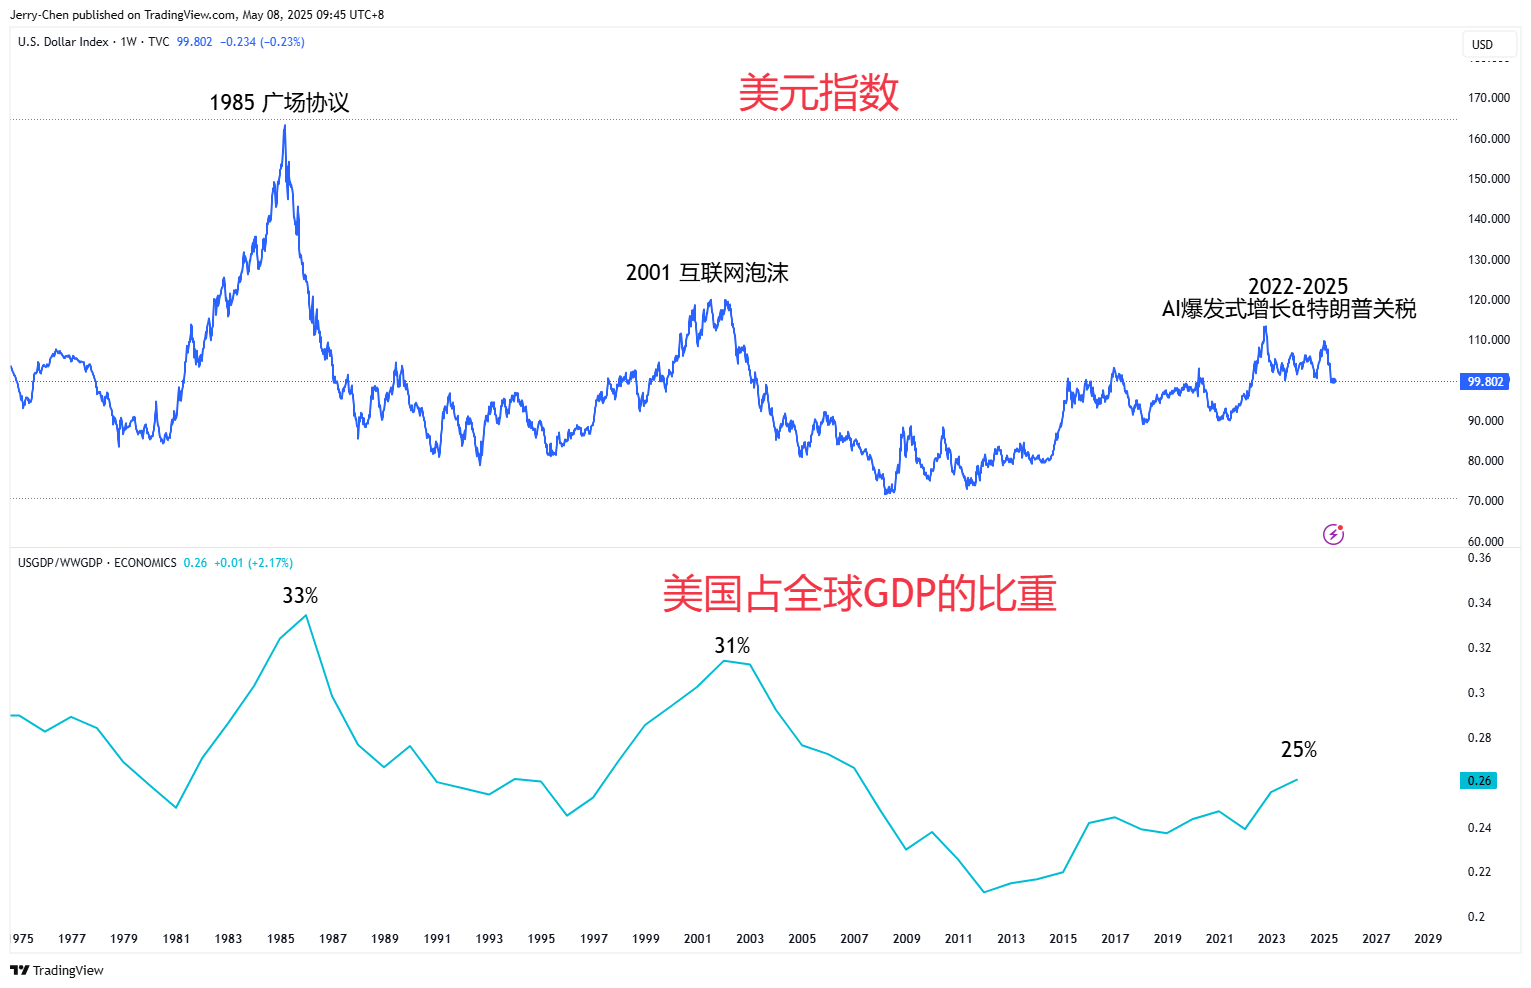
回顧歷史,目前的美元指數處於僅次於1985年和2001年的歷史高位,而和當時相比,現在的美國不論是GDP的全球佔比,還是貿易或製造業的份額都無法和當年相提並論。儲備貨幣的多元化或許會得到越來越多的探討。
黃金多頭捲土重來
黃金經過兩週短暫的調整後,本週再次迎來爆發重回3400美元。儘管看漲情緒已經不再像4月時那麼極端,但多頭現在依然掌握主導。
中美貿易談判的消息與印巴局勢是金價短期的擾動因素。不過在衝破3360-3400的震盪區間後,金價短線有望向歷史高點3500美元發起衝擊。若衝高失敗從而形成雙頂結構,則暗示金價恐展開階段性回調。
值得注意的是,目前金價高出200天均線24%左右,並且處於2023年以來的上漲趨勢的末端加速階段,這和2011年的走勢較為相似。
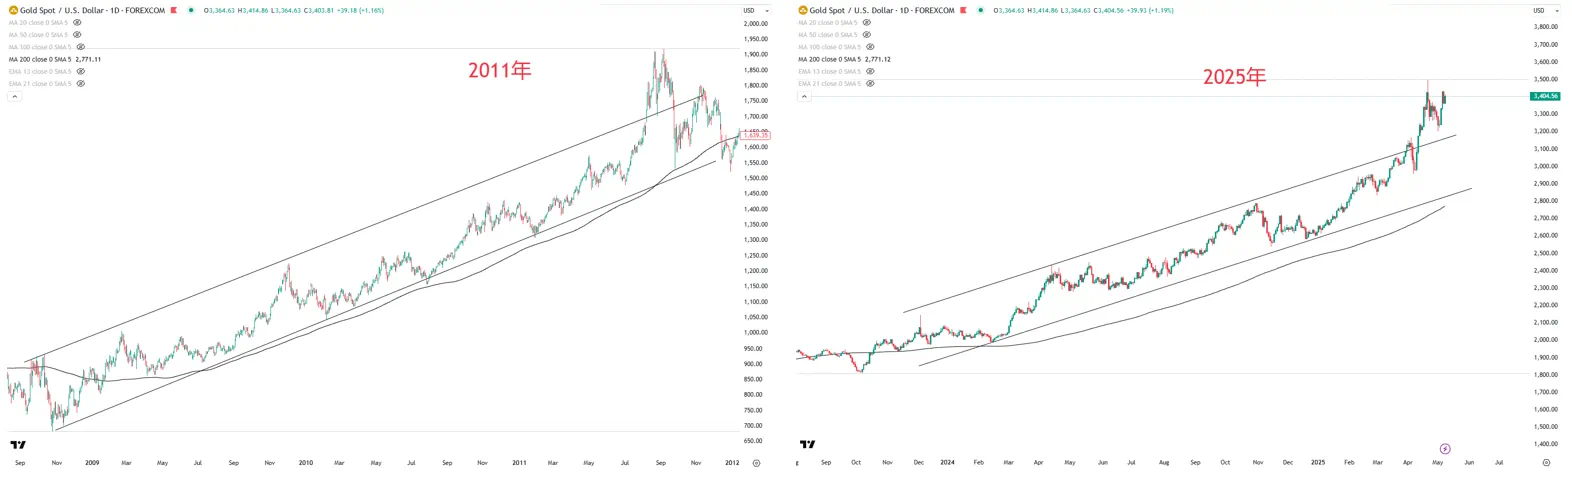
近期美元的疲軟自然對黃金形成利好,並且在“去美元化”加速的背景下,黃金將繼續成為全球央行、機構和個人投資者的堅定選擇。最新數據顯示,中國央行連續六個月增加黃金儲備。高盛則將黃金2025年基準情況下的目標價上調至3700美元。